
Seguro de hogar para arrendatarios: lo que el terremoto dejó al descubierto
Si vives en arriendo y un terremoto daña la casa, ¿qué es tu responsabilidad y qué le toca al dueño? Aprende a diferenciarlo.
El terremoto de 7,4 grados que sacudió a Colombia el pasado 10 de agosto de 2026 dejó al descubierto algo más que edificios agrietados y familias sin techo: expuso una de las mayores vulnerabilidades financieras del país.
Mientras el balance oficial hablaba de cientos de fallecidos y más de 200.000 viviendas averiadas o destruidas, otra cifra encendió las alarmas del sector asegurador. Apenas el 9,3% de los hogares colombianos cuenta con algún tipo de seguro de hogar, según datos de la Federación de Aseguradores Colombianos (Fasecolda). En otras palabras, nueve de cada diez viviendas quedaron expuestas a asumir con su propio patrimonio la totalidad de las pérdidas.
Esa brecha de aseguramiento es enorme. De las cerca de 17,9 millones de viviendas ocupadas en el país, sólo alrededor de 1,66 millones tienen protección frente a un evento sísmico. El resto —más del 90%— no cuenta con ningún respaldo financiero, ni voluntario ni asociado a un crédito. Y cuando la tierra tiembla, esa diferencia lo cambia todo.
En apenas una semana tras la emergencia, las compañías aseguradoras habían recibido más de 10.000 reclamaciones en todo el país, por un valor preliminar cercano a los 281.000 millones de pesos. La gran mayoría, más de 9.000 casos, correspondía a daños sobre bienes inmuebles. El sector insistió en que cuenta con reservas suficientes y respaldo de reaseguradores para responder a cada asegurado.
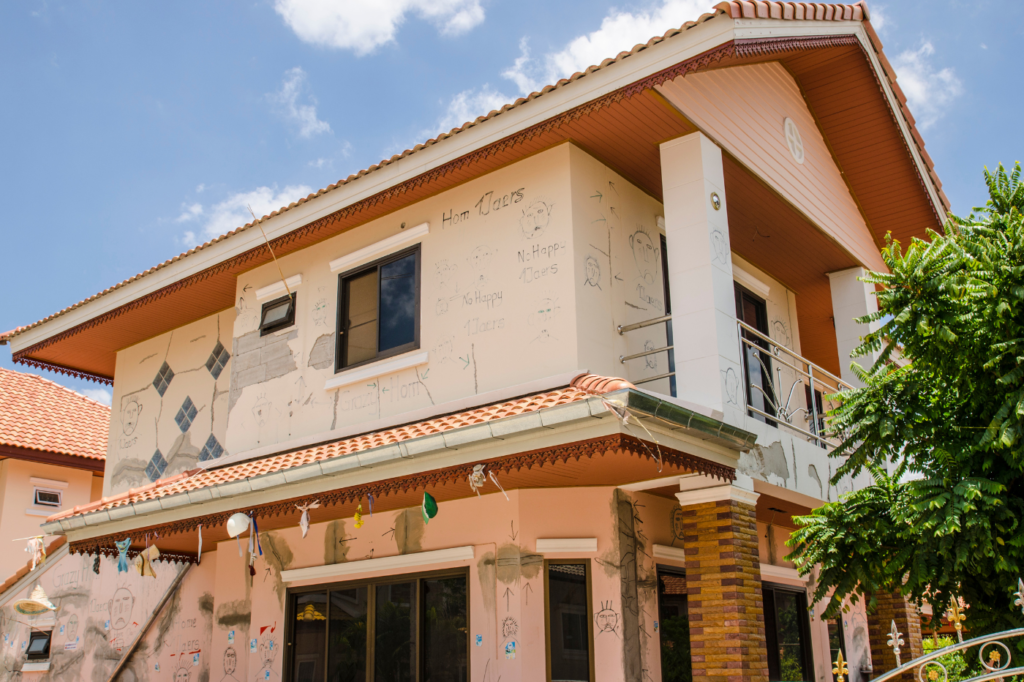
Pero esto es sólo para las personas que tenían una póliza. Para el 90% restante, el terremoto ha significado afrontar la reconstrucción, la reparación o incluso la pérdida total del hogar sin más recurso que sus propios ahorros o la ayuda estatal, siempre limitada. La baja cultura de aseguramiento en Colombia dejó a millones de familias en una posición de enorme fragilidad económica frente a un riesgo que, en un país sísmicamente activo, no es una posibilidad remota sino una certeza estadística.
El seguro de hogar es una póliza voluntaria que protege tu vivienda y, según lo que contrates, también su contenido, frente a distintos eventos. Es la herramienta que convierte una catástrofe potencialmente ruinosa en un contratiempo manejable: en lugar de asumir de golpe el costo de reconstruir una casa, pagas una prima periódica y trasladas ese riesgo a la aseguradora.
Ahora bien, después del último terremoto, quedó en evidencia que tener un seguro de vivienda no significa automáticamente estar cubierto contra terremotos. Muchos propietarios descubren, en el peor momento, que su póliza no incluía ese amparo o que las condiciones no eran las que imaginaban. Por eso, más que tener un papel firmado, lo que protege es conocer a fondo qué cubre, qué excluye y bajo qué condiciones.
No todas las pólizas son iguales, y entender las coberturas disponibles es el primer paso para no llevarse sorpresas. Estas son las más habituales dentro de un seguro de hogar en Colombia:
Es la cobertura estructural por excelencia y la que más peso tiene tras un evento como el de agosto. Ampara los daños físicos que sufre el inmueble a causa del fuego o de un movimiento sísmico. En los créditos hipotecarios suele ser obligatoria, precisamente porque el inmueble es la garantía del préstamo.
Protege lo que hay dentro de la vivienda: muebles, electrodomésticos, equipos electrónicos y enseres. Un terremoto no solo agrieta paredes, también destruye lo que hay adentro, y esta cobertura responde por esas pérdidas.
Cubre los daños que tu vivienda pueda causar a terceros, por ejemplo, si se presenta una fuga de agua en tu apartamento y esta ocasiona daños en el techo o las paredes de la vivienda de un vecino.
Según la aseguradora, pueden incluirse amparos por robo, daños por agua, gastos de reubicación temporal mientras se repara la vivienda, entre otros.
Aquí hay un matiz que muchos propietarios pasan por alto: el seguro no siempre cubre el 100% de los daños. Existen deducibles, coaseguros y situaciones de infraseguro, que ocurren cuando el inmueble está asegurado por un valor inferior al que costaría reconstruirlo.
En esos casos la indemnización es menor y el propietario termina asumiendo parte del costo. Por eso revisar el valor asegurado, las exclusiones y los deducibles del clausulado es tan importante como tener la póliza en sí.
Esta es una de las confusiones más frecuentes, y el terremoto la volvió especialmente relevante. Muchas personas con crédito hipotecario creen estar “cubiertas” sin distinguir qué protege realmente cada póliza. La diferencia es fundamental.
El seguro de hogar (concretamente su cobertura de incendio y terremoto) protege el inmueble. Si la casa se daña o se destruye por un sismo, esta póliza responde por la reparación o reconstrucción de la estructura. Su objetivo es el bien físico.
El seguro de vida deudor, en cambio, protege el crédito, no la casa. Su función es pagar el saldo pendiente del préstamo hipotecario si al titular le ocurre algo grave, normalmente fallecimiento o invalidez total y permanente. Con esto, la deuda no recae sobre los herederos y la familia no pierde el patrimonio por no poder seguir pagando las cuotas.
La diferencia se ve con claridad en un ejemplo. Imagina a una familia con crédito hipotecario cuya vivienda queda destruida por el terremoto:
Por eso tener ambos seguros es recomendable en Colombia: uno protege la capacidad de pago del deudor y el otro protege el estado del inmueble que respalda la deuda, y quien solo tiene uno de los dos está protegido apenas a medias.
La cobertura de enfermedades graves no reemplaza a tu EPS ni a tu medicina prepagada. Es un respaldo económico que te da libertad para decidir cómo enfrentar la enfermedad sin poner en riesgo tus finanzas.
Vale la pena tener en cuenta que con el seguro de vida deudor, la prima suele descontarse mes a mes dentro de la misma cuota del crédito, sin aparecer como un cobro separado en el extracto. Y cuando la póliza se contrata directamente con el banco, el valor de la prima tiende a disminuir a medida que baja el saldo de la deuda, mientras que las pólizas tomadas por fuera del banco a menudo mantienen la prima constante, aunque suelen ser más económicas.
Comparar opciones antes de firmar puede representar un ahorro importante a lo largo de los años que dura un crédito.
El sismo de agosto fue una terrible tragedia con pérdidas enormes para nuestro país. También dejó una lección financiera difícil de ignorar. En un país donde nueve de cada diez viviendas siguen sin protección, revisar tu póliza, entender qué cubre y confirmar que el amparo de terremoto está incluido dejó de ser un trámite opcional para convertirse en una decisión de supervivencia patrimonial.
Si tienes vivienda, con o sin crédito, este es el momento de hacer tres cosas: verificar si tienes seguro de hogar, confirmar que incluye la cobertura de incendio y terremoto, y revisar que el valor asegurado sea suficiente para reconstruir tu inmueble. Porque si la tierra vuelve a temblar, la diferencia entre recuperarte y perderlo todo puede estar en un documento que hoy tienes tiempo de revisar.
Para más información y asesoría personalizada, no dudes en contactarnos a través de nuestro sitio web.
Si vives en arriendo y un terremoto daña la casa, ¿qué es tu responsabilidad y qué le toca al dueño? Aprende a diferenciarlo.
El debastador terremoto que sacudió a Colombia expuso una de las mayores vulnerabilidades financieras del país: seguros de vivienda.
Conoce las cobeturas del seguro de enfermedades graves en Colombia, y qué puedes hacer si te diagnostican cáncer.
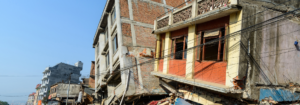
Si tu vivienda o negocio resultó afectado por el terremoto, es importante que mantengas la calma y conozcas los pasos para reclamar tu seguro.
