
Seguro de hogar para arrendatarios: lo que el terremoto dejó al descubierto
Si vives en arriendo y un terremoto daña la casa, ¿qué es tu responsabilidad y qué le toca al dueño? Aprende a diferenciarlo.
El sismo del 10 de agosto que se sintió con fuerza en Cali y buena parte del suroccidente del país dejó a muchos arrendatarios con una pregunta que hasta entonces no se habían hecho: si vivo en arriendo y un terremoto daña la casa, ¿qué me toca a mí y qué le toca al dueño?
En medio de la emergencia, miles de familias descubrieron que la respuesta no era tan clara como pensaban. Algunos creían que el seguro del propietario cubría todo. Otras asumen que, al no ser dueñas del inmueble, no tenían nada que asegurar. Ambas ideas dejan a la persona expuesta.
En este artículo te explicamos cómo funciona el seguro de hogar para arrendatarios y, sobre todo, cómo puede darte estabilidad cuando la vivienda que arriendas resulta afectada por un evento que tú no provocaste.
El primer punto que el terremoto dejó al descubierto es que en un arriendo hay dos patrimonios distintos bajo el mismo techo, y cada uno tiene su propio dueño
La estructura del inmueble (paredes, techo, cimientos, instalaciones fijas) le pertenece al propietario. Ese daño lo responde el seguro de hogar del dueño, no el tuyo. Como arrendatario no puedes asegurar algo que no es de tu propiedad, así que la reparación del edificio corre por cuenta de la póliza del propietario o de la copropiedad, según el caso.
Lo que sí es tuyo son los contenidos: los muebles, los electrodomésticos, la ropa, los equipos electrónicos y todo lo que tú llevaste a esa vivienda. Como bien lo explicamos en el artículo sobre seguro de hogar: qué es y cuál te conviene según tu perfil, en un escenario ideal al propietario le corresponde asegurar el continente, es decir la estructura, y al inquilino el contenido.
El seguro de hogar para inquilinos está diseñado para proteger tus bienes personales frente a los riesgos a los que está expuesta cualquier vivienda. Entre las coberturas más comunes encontrarás terremoto, incendio, hurto, daños por agua y responsabilidad civil.
De esta forma, si el sismo tumbó tu televisor, agrietó la pared donde estaba tu biblioteca o dañó la nevera, esos bienes son tuyos y su reposición depende de que tengas una póliza que los ampare. Sin ella, el costo de volver a comprarlo todo sale directamente de tu bolsillo.
Este seguro es voluntario, así que muchas personas lo posponen. El terremoto mostró que esa decisión aplazada puede salir muy cara.
En medio de la emergencia del terremoto del pasado 10 de agosto en Colombia, miles de familias descubrieron que el seguro arrendamiento cubría todo tipo de daños. Otras asumieron que, al no ser dueñas del inmueble, no tenían nada que asegurar. Ambas ideas dejan a la persona expuesta.
Este es el punto que más sorpresas causó tras el sismo: en varias pólizas, el amparo de terremoto se contrata de forma explícita y no siempre viene activo por defecto en los planes más básicos.
Esto significa que una persona puede tener un seguro de contenidos y, aun así, quedar descubierta frente a un movimiento telúrico si nunca solicitó ese amparo específico. Por eso siempre recomendamos revisar la póliza con un asesor antes de contratar el seguro.
Esa revisión de diez minutos evita disgustos enormes.
Esta es la parte más importante para responder tu inquietud de fondo: qué pasa con la estabilidad de una persona cuya casa arrendada quedó dañada.
Cuando un inmueble arrendado queda realmente inhabitable, la ley colombiana te protege. Según Fedelonjas y el artículo 1990 del Código Civil, no puede exigírsele al arrendatario que siga pagando el canon completo como si pudiera disfrutar con normalidad de una vivienda que ya no puede usar. Si el daño es parcial, puede proceder una reducción del arriendo; si impide el uso, puede solicitarse la terminación del contrato.
Ahora bien, la ley no obliga automáticamente al propietario a pagarte un alojamiento temporal mientras resuelves tu situación. Eso dependerá del contrato y de si existe un seguro que contemple esa cobertura. Para esto existen coberturas que te protegen:
Algunas pólizas incluyen un amparo que cubre el costo de vivir en otro lugar mientras tu vivienda se repara o mientras encuentras un nuevo hogar. Ese respaldo es, en la práctica, lo que sostiene tu estabilidad en los días más difíciles.
Un terremoto puede provocar, por ejemplo, que una tubería de tu vivienda se rompa y el agua termine dañando el apartamento vecino. Como arrendatario, tú puedes responder por esos daños a terceros, y esta cobertura te respalda económicamente frente a esas reclamaciones.
El seguro de contenidos protege tus bienes, pero tu tranquilidad también depende de otros dos frentes. Por un lado, el seguro de arrendamiento, que suele contratar el propietario y que ordena la relación entre las partes. Por otro lado, la póliza de la copropiedad, que en conjuntos y edificios ampara las zonas comunes.
Conocer cómo se articulan estas tres capas de protección te permite saber, con anticipación, a quién acudir cuando algo pasa. Puedes ampliar este panorama en nuestro artículo Seguro de Vivienda: cuida de tu familia y patrimonio.
Un sismo no avisa, y cuando llega ya es tarde para contratar coberturas. Vivir en arriendo no significa necesariamente estar desprotegido, con seguros para arrendatarios, es posible proteger lo que sí es tuyo y entender de antemano cómo responde cada póliza.
En Pérez Lara te ayudamos a revisar tu situación sin costo, a identificar qué coberturas necesitas según tu perfil y a comparar opciones de distintas aseguradoras para que elijas con confianza. Escríbenos o cotiza tu seguro de hogar y arma la protección que te devuelve la tranquilidad, pase lo que pase.
Para más información y asesoría personalizada, no dudes en contactarnos a través de nuestro sitio web.
Si vives en arriendo y un terremoto daña la casa, ¿qué es tu responsabilidad y qué le toca al dueño? Aprende a diferenciarlo.
El debastador terremoto que sacudió a Colombia expuso una de las mayores vulnerabilidades financieras del país: seguros de vivienda.
Conoce las cobeturas del seguro de enfermedades graves en Colombia, y qué puedes hacer si te diagnostican cáncer.
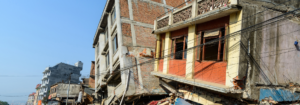
Si tu vivienda o negocio resultó afectado por el terremoto, es importante que mantengas la calma y conozcas los pasos para reclamar tu seguro.
